
Liquidar es mover el dinero de verdad entre entidades; con stablecoins se haría en una blockchain, pero en Colombia aún faltan reglas.
TL;DR: La liquidación es el paso final que mueve el dinero entre entidades. Bre-B ya liquida en tiempo real con dinero del Banco de la República. Con stablecoins como USDC se haría en una blockchain, útil sobre todo en dólares y pagos internacionales, pero en Colombia falta un marco legal.
La liquidación con stablecoins es el paso final de un pago hecho con una moneda digital atada al dólar, como USDC. En lugar de mover dinero entre cuentas bancarias, las entidades mueven tokens. El tema ganó atención desde el piloto de ACI Worldwide y Circle para liquidar con USDC en Colombia, anunciado el 27 de octubre de 2026.
Esta guía explica el concepto desde cero, cómo liquida hoy el país y qué cambiaría, con fuentes oficiales.
¿Qué significa liquidar un pago?
Liquidar es completar un pago: el momento en que el dinero se descuenta de una entidad y se acredita a otra, de forma definitiva.
Cuando pagas con una llave o una tarjeta, ocurren dos pasos distintos. La compensación calcula quién le debe a quién, y la liquidación es el paso en que esa deuda se paga de verdad.
La liquidación puede ser bruta, operación por operación, o neta, sumando y restando muchas operaciones para pagar solo la diferencia. En Colombia conviven las dos formas, como verás a continuación.
¿Cómo se liquidan hoy los pagos en Colombia?
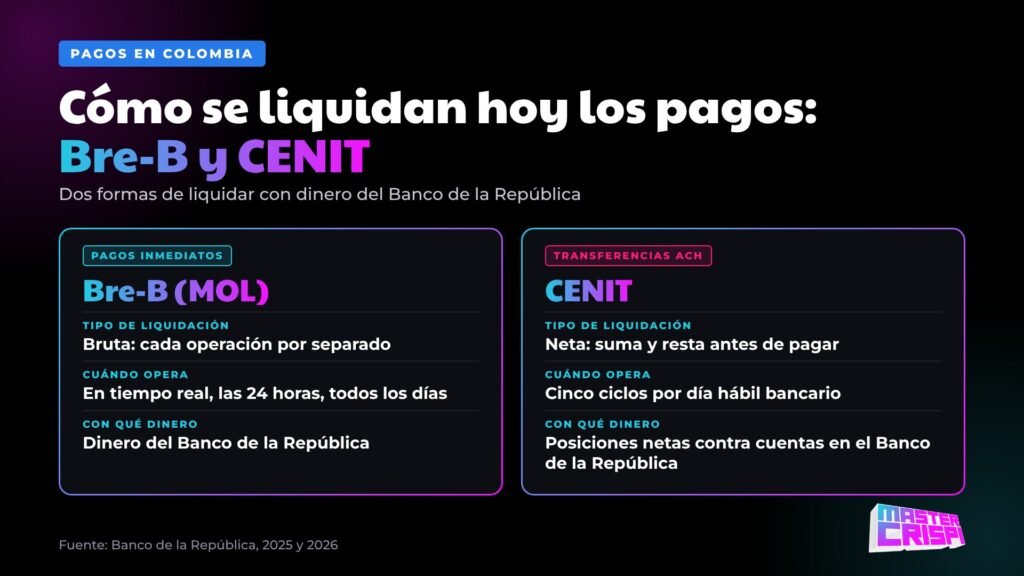
Bre-B liquida en tiempo real y a toda hora con dinero del Banco de la República; CENIT, en cinco ciclos por día hábil.
Bre-B liquida las transferencias entre entidades una a una, al instante y a toda hora, en cuentas del Banco de la República. Lo hace con el MOL o Mecanismo Operativo de Liquidación, una liquidación bruta en «dinero banco central» (Banco de la República, junio de 2025).
El Banco de la República destaca que el MOL elimina el riesgo de crédito entre las entidades y evita fragmentar la liquidez.
CENIT, la compensación interbancaria de las transferencias ACH, opera en cinco ciclos por día hábil bancario. Al cierre de cada ciclo suma y resta las operaciones y liquida solo las posiciones netas contra las cuentas en el Banco de la República.
En su primer año, Bre-B movió más de 1.700 millones de transferencias y de 262,5 billones de pesos (Banco de la República, octubre de 2026).
En MasterCrispi lo leemos así: en pesos, la velocidad no es el gran argumento de las stablecoins, porque Bre-B ya liquida al instante.
¿Cómo funciona la liquidación con stablecoins?
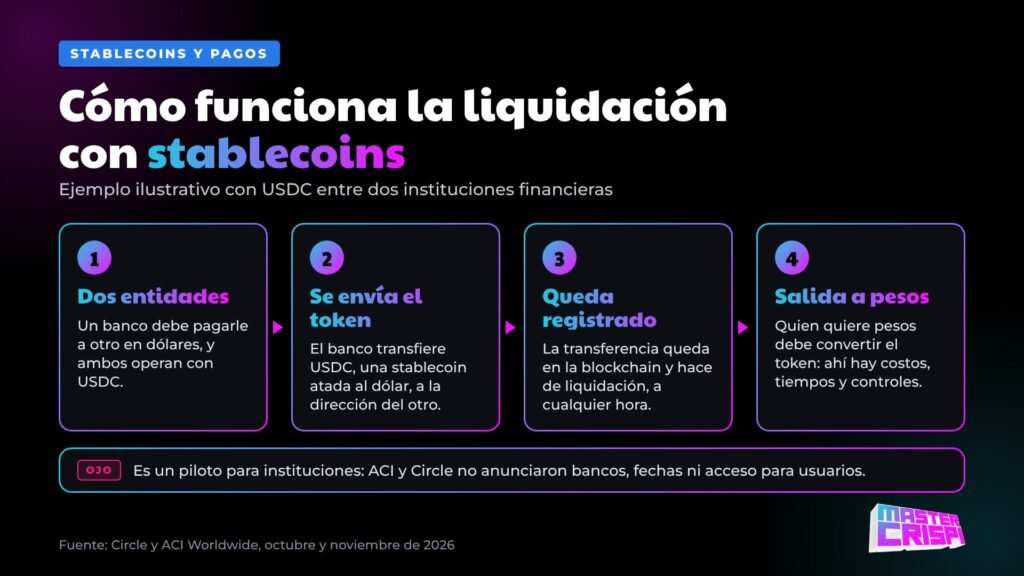
Las entidades se transfieren tokens, como USDC, en una blockchain. Esa transferencia hace de liquidación y puede confirmarse en segundos o minutos, a cualquier hora.
Una stablecoin es una moneda digital diseñada para mantener un valor estable, normalmente atada a una moneda como el dólar. USDC es una stablecoin atada al dólar que Circle, su emisora, dice poder redimir siempre uno a uno por dólares (Circle, noviembre de 2026).
Circle afirma que USDC está respaldada por efectivo y equivalentes, sobre todo en un fondo monetario registrado ante la SEC. El resto está en bancos. El fondo se llama Circle Reserve Fund y lo administra BlackRock, según la página de transparencia de Circle.
Circle publica sus reservas cada semana y una firma contable de las cuatro grandes certifica cada mes que superan las USDC en circulación. Además, Deloitte audita los estados financieros de Circle desde el año fiscal 2022 (Circle, noviembre de 2026).
Una atestación verifica un momento puntual y no equivale a una auditoría completa. Por eso conviene leer esos reportes como una señal de transparencia, no como una garantía.
**Si un banco liquida con USDC, transfiere tokens a otro participante y la operación queda registrada en la blockchain.
Quien quiere recibir pesos debe convertir el token y recibirlo en una cuenta, y ahí reaparecen costos, tiempos y controles. Esa puerta de entrada y salida es el paso difícil.
¿Qué ventajas y riesgos tiene?
Ofrece disponibilidad 24/7 y liquidación casi inmediata en dólares, pero suma riesgos de respaldo, pérdida de paridad, custodia y cumplimiento normativo.
La ventaja principal está en los pagos en dólares y entre países, donde hoy hay intermediarios y horarios bancarios de por medio.
Asobancaria sostiene que enviar remesas con stablecoins podría costar menos del 1 %, frente a un costo promedio actual superior al 6 % (Asobancaria, 2026). El gremio añade que las remesas hacia Colombia superan los 13.000 millones de dólares al año. Es una estimación del sector, no un dato medido en el piloto de ACI y Circle.
USDC perdió brevemente su paridad con el dólar en marzo de 2023, tras revelar Circle reservas en Silicon Valley Bank (CNBC, marzo de 2023). Después la recuperó, pero el episodio muestra que una stablecoin puede desviarse.
Estos son los riesgos que más se repiten en el debate:
- Respaldo: que las reservas no cubran todo lo emitido o no sean líquidas.
- Paridad: que el token se aleje de su valor de referencia.
- Custodia y ciberseguridad: dónde y cómo se guardan los tokens.
- Cumplimiento: controles contra el lavado de activos y reportes tributarios.
¿Qué dice la regulación colombiana?
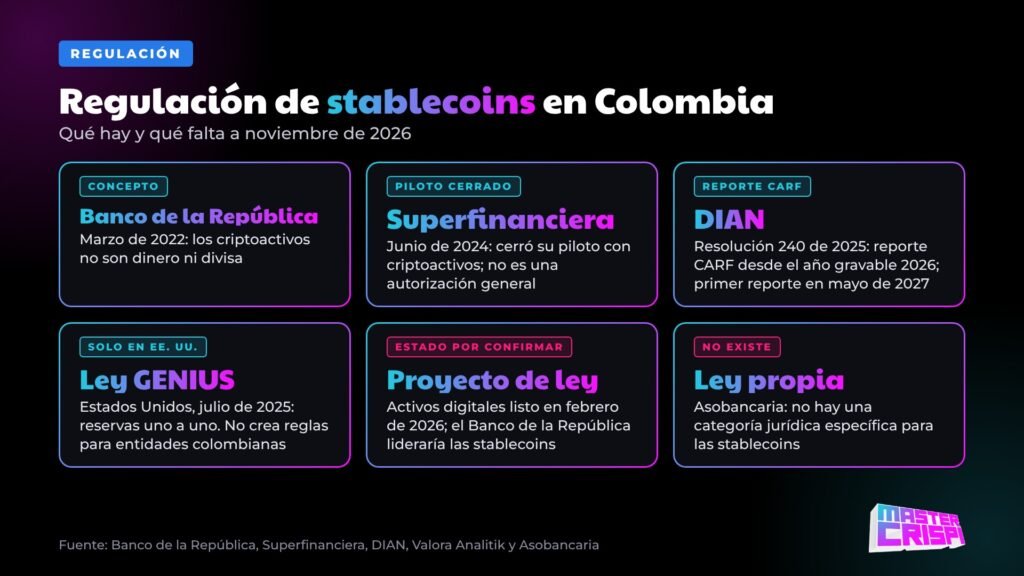
Colombia aún no tiene una ley para stablecoins; el Banco de la República dice que los criptoactivos no son dinero ni divisas.
En un concepto del 2 de marzo de 2022, el Banco de la República concluyó que los criptoactivos no son dinero ni divisa. Tampoco son moneda de curso legal: solo lo es el peso. El documento sobre criptoactivos no menciona las stablecoins. Asobancaria recuerda que el régimen cambiario vigente tampoco las contempla (Asobancaria, 2026).
La Superfinanciera cerró el 13 de junio de 2024 su piloto con criptoactivos y aclaró que sus resultados no son una autorización general. Esa prueba controlada solo probó depósitos y retiros en pesos entre bancos y exchanges (Superfinanciera, junio de 2024).
Los proveedores de servicios de criptoactivos reportarán a la DIAN bajo el marco CARF desde el año gravable 2026. El primer reporte vence en mayo de 2027 (DIAN, Resolución 240 de 2025).
En febrero de 2026 había un proyecto de ley de activos digitales listo, con el Banco de la República al frente de las stablecoins. Así lo reportó Valora Analitik (febrero de 2026): aún no se había radicado en el Congreso. En las fuentes consultadas no hay confirmación de que ya se haya hecho.
La ley GENIUS de Estados Unidos, firmada el 18 de julio de 2025, exige reservas de uno a uno a los emisores de stablecoins. También pide reportes periódicos examinados por firmas contables (Congressional Research Service, 2026). Es una ley estadounidense: no crea reglas para las entidades colombianas.
¿Cómo cambiarían los pagos en Colombia?
Para el usuario, los pagos en pesos con Bre-B casi no cambiarían. El impacto estaría en pagos en dólares, internacionales y de tesorería.
ACI Worldwide y Circle anunciaron un piloto para liquidar con USDC desde ACI Connetic, junto a los rieles tradicionales y sin reemplazarlos. No precisaron bancos, fechas, límites ni acceso para usuarios.
En MasterCrispi vemos tres escenarios posibles, y ninguno está confirmado:
- Pagos en pesos entre personas y comercios: seguirían por Bre-B y CENIT, liquidados con dinero del Banco de la República.
- Pagos internacionales y remesas: podrían abaratarse y acelerarse si la regulación cambiaria permite usar stablecoins reguladas.
- Tesorería de bancos: podrían mover dólares a toda hora, orquestados desde una plataforma como ACI Connetic.
Lo que decidirá el escenario no es la tecnología, sino reglas claras, bancos dispuestos y una salida fácil a pesos.
ACI es el proveedor tecnológico de Bre-B, pero el anuncio no conecta el piloto con ese sistema. Tampoco dice que alguien pueda enviar USDC con una llave.
Mientras no haya reglas, pagar o cobrar con stablecoins sigue siendo una decisión de riesgo individual. La Superfinanciera advirtió que los criptoactivos no tienen garantía privada ni estatal ni seguro de depósito (Superfinanciera, junio de 2024). Y ante cualquier novedad de pagos, los estafadores se adelantan.
Preguntas frecuentes sobre liquidación con stablecoins
¿Cuál es la diferencia entre compensación y liquidación?
La compensación calcula quién le debe a quién entre las entidades. La liquidación es el paso final en que ese dinero se mueve de verdad.
¿Bre-B usa stablecoins?
No. Bre-B liquida en tiempo real con dinero del Banco de la República, a través del MOL. El anuncio del piloto de ACI y Circle no lo menciona.
¿Son legales las stablecoins en Colombia?
No existe una ley específica para ellas. El Banco de la República dice que los criptoactivos no son dinero ni divisa. La Superfinanciera aclaró que su piloto no fue una autorización general.
¿Puedo pagar con USDC en Colombia gracias al piloto de ACI y Circle?
No. Es una iniciativa para instituciones financieras, y las compañías no anunciaron acceso para el público.
¿Es seguro USDC?
Circle publica reservas cada semana y atestaciones cada mes, pero una stablecoin puede perder su paridad, como ocurrió con USDC en marzo de 2023.
¿Quién regularía las stablecoins en Colombia?
Según el proyecto conocido en febrero de 2026, el Banco de la República lideraría su regulación. La Superfinanciera supervisaría a las entidades que operen con activos digitales.
¿Usarías una stablecoin para cobrar o pagar en dólares si hubiera reglas claras en Colombia, o prefieres seguir con pesos y Bre-B? Cuéntanos qué opinas en los comentarios.
También te puede interesar
- ACI Worldwide y Circle exploran la liquidación con USDC en Colombia: qué es el piloto con ACI Connetic y qué falta por saber
- ¿Qué son los depósitos tokenizados y cómo los conecta ACI, el proveedor de Bre-B, con el ledger de Swift?
- Nueva ola de estafas con Bre-B en Colombia: cómo roban tus datos bancarios
- El comercio electrónico colombiano crece a doble dígito, pero 7 de cada 10 carritos se pierden antes del pago


